美中风投20天数据对比:美国押注AI智能体,中国押注机器人
来源标题:US vs. China, last 20 days of VC: the US bets on AI agents, China bets on robots
2026年10月22日至11月11日,美中两国共宣布446轮融资,单轮规模相近,美元总额差距主要来自少数大额交易。投资组合明显分化:美国约一半融资轮流向生成式AI,中国约一半流向机器人或芯片。中国明确涉及人形机器人的融资轮仅3轮,整体押注的是机器人及其底层硬件栈。
以下正文由 AI 翻译自 Hacker News 最新(原文版权归原站所有),可能存在偏差,重要内容请以原文为准。
10月22日至11月11日期间,共公布了446轮融资。中美两地的典型融资轮规模大致相当;美元金额上的差距主要来自少数几笔超级大单。真正的差异在于资金组合:美国一半的融资轮投向生成式AI,中国一半的融资轮投向机器人或芯片。
二十天的融资新闻,两个国家,2026年10月22日至11月11日期间共公布446轮融资。表面数字显示美国就是规模更大。这一点显而易见,也没什么用。有意思的是,当双方真正开出支票时,各自选择投什么——而两边的资金组合几乎没有重叠。
简版:美国的钱流向软件,而且越来越多地流向能自己干活的软件。在我们样本里,中国的钱流向原子世界:机器人、驱动机器人的芯片,以及为它们供电的电池。
开始之前,先对框架做一点修正。我原本预期是“中国押注人形机器人”。数据明确支持“机器人”这个说法,但不支持把“人形”当作主线:窗口期内只有3轮中国融资明确提到人形机器人,11轮提到人形或具身机器人。更广泛的押注在机器人和其底层的硬件栈。
两笔交易构成了美国总额1333亿美元中的1050亿,占79%: 把这两笔拿掉,美国数字是283亿美元,约为中国55亿美元的5倍。两笔都是真实资本,也都是AI押注,但它们说明不了一个普通创始人能融到多少钱,所以我把它们分开看。
这就是为什么平均数在这里是错的镜头。中位数有没有超级大单几乎不动:含它们是2120万美元,不含是2050万美元。中国的中位数是2400万美元。所以典型的已披露融资轮在美国并不更大。中国略高,是因为只有一半中国融资轮披露金额,而小轮最可能保持沉默。美元差距来自右尾:美国有15轮5亿美元及以上(去掉两笔超级大单后是13轮),中国只有2轮。
每行独立缩放。美元数据未计入Anthropic和SpaceX的债务融资。 计入两笔超级大单后,美国融资总额为1333亿美元,是中国的24倍。
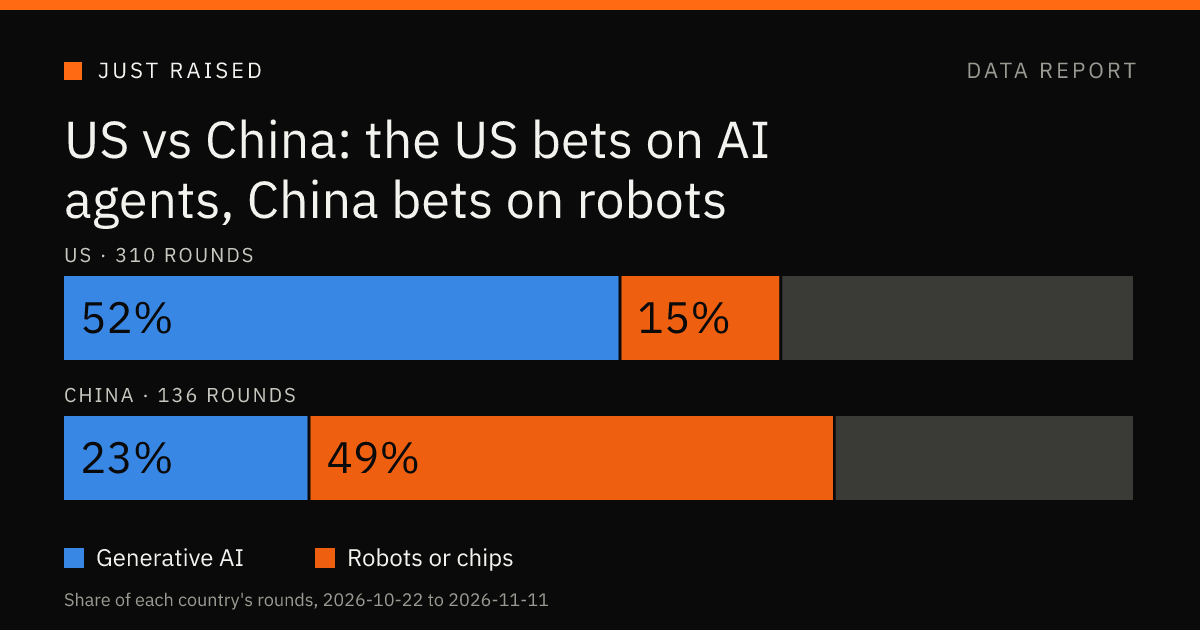
这张图是本文的核心。每根柱代表该国融资轮中带有某个标签的比例。生成式AI出现在52%的美国融资轮和23%的中国融资轮中。软件作为产品出现在53%的美国融资轮和21%的中国融资轮中。机器人则反过来:美国11%,中国25%。芯片和光子学:4%对26%。
把机器人和芯片加在一起,它们占中国融资轮的49%,美国只有15%。
可以把它想成两个预算相同的“AI”投资者。一个买大脑、租身体。另一个先造身体,并假设大脑会商品化。
美国310轮,中国136轮。一轮融资可以带多个标签。
36轮美国融资(12%)将产品描述为agent或agentic,中国只有5轮,且均未披露金额。美国agent融资轮已披露金额合计33亿美元,中位数1380万美元。其中大多数是小额垂直押注:面向财务团队、医疗行政、采购、法律和销售的agent,外加一簇agent安全与治理。
资金高度集中。Cognition AI的E轮融资20亿美元,估值480亿美元,由Andreessen Horowitz和Accel领投,单笔就占所有agent美元金额的60%。它的卖点是自主软件工程师。销售AI销售agent的Nooks则追加了5亿美元。
美国其他大额AI支票流向更下一层,即agent依赖的模型和基础设施:Anthropic那轮本身、Fal(13亿美元,估值160亿美元,面向图像、视频和音频模型的推理云)以及Mercor(7.5亿美元,估值200亿美元,评估和后期训练模型所需的专家网络)。模式是:广泛的小额agent应用押注打底,大钱则在模型和管道层。
34轮中国融资(25%)带有机器人标签,拿走中国已披露美元的50%。窗口期内两笔最大的中国融资都是机器人C轮:小鹏机器人9亿美元(广州)和AI² Robotics 7.36亿美元(深圳)。
再往下,名单读起来像一张供应链图: 中国在给零件清单融资,而不只是成品机器人。这是制造业国家的本能:能自己控制的每一层都自己来,上面那层就会更便宜。
这里标题需要加个限定。美国投了33轮机器人融资,数量几乎与中国34轮相同,总额94亿美元,是中国的28亿多三倍。Skild AI(14亿美元,机器人基础模型)、Zipline(15亿美元,配送无人机)、Skydio(来自Axon的12亿美元)、Bedrock Robotics(6亿美元,挖掘机自动驾驶套件)和Re:Build(21亿美元,制造业加速器)都带有机器人标签。
所以“中国押注机器人”作为组合权重是成立的(占其交易的四分之一、美元的一半),但不是绝对的。在美国,机器人只是众多主题之一(不含两笔超级大单时占美元33%,含则占7%);在中国,它是重心。还要注意美国的机器人资金买的是什么:模型(Skild)、现有机器的自主化(Bedrock)、无人机(Zipline、Skydio)。软件优先的本能即使在硬件里也显现出来。
从A轮到C轮,美国融资轮规模是中国同轮的1.1到1.8倍:更大,但不在另一个量级。美国后期融资轮定价于全球市场和深厚的跨界基金池;我们样本中的中国后期融资轮更常由国资或战略资金领投(深创投、中金资本、省市级基金、中国移动、美团)。中国D+轮中位数仅基于3轮,未绘制。
种子轮是例外:中国中位数(1500万美元)是美国(630万美元)的两倍多。这来自“种子轮”在中国的含义。我们的种子轮桶包括天使轮和Pre-A轮,而硬科技领域的中国Pre-A轮可以很大:Mosi Intelligence融资超过10亿元人民币(1.5亿美元),TensorWorld融资1.05亿美元,均为基础模型。中国的“种子轮”在规模上往往更接近美国的A轮。
(原文较长,此处译出前 6000 字,完整内容请点「打开原文」。)
正文由 探How 从来源站点 RSS 同步,内容未经改写;遇到排版缺失或需要图片、视频时请以原文为准。