分析师用模型模拟光计算冲击下的实验室与算力市场竞争
来源标题:The Second Photonic Shock: A Model
投资分析师Alex Turnbull发布基于智能体的模型,模拟AI实验室、算力采购与neocloud供应商之间的竞争动态,推演光计算冲击下的市场格局与受损方。该模型延续其此前将光计算冲击类比1990年代末暗光纤过剩的分析思路。
以下正文由 AI 翻译自 Hacker News 最新(原文版权归原站所有),可能存在偏差,重要内容请以原文为准。
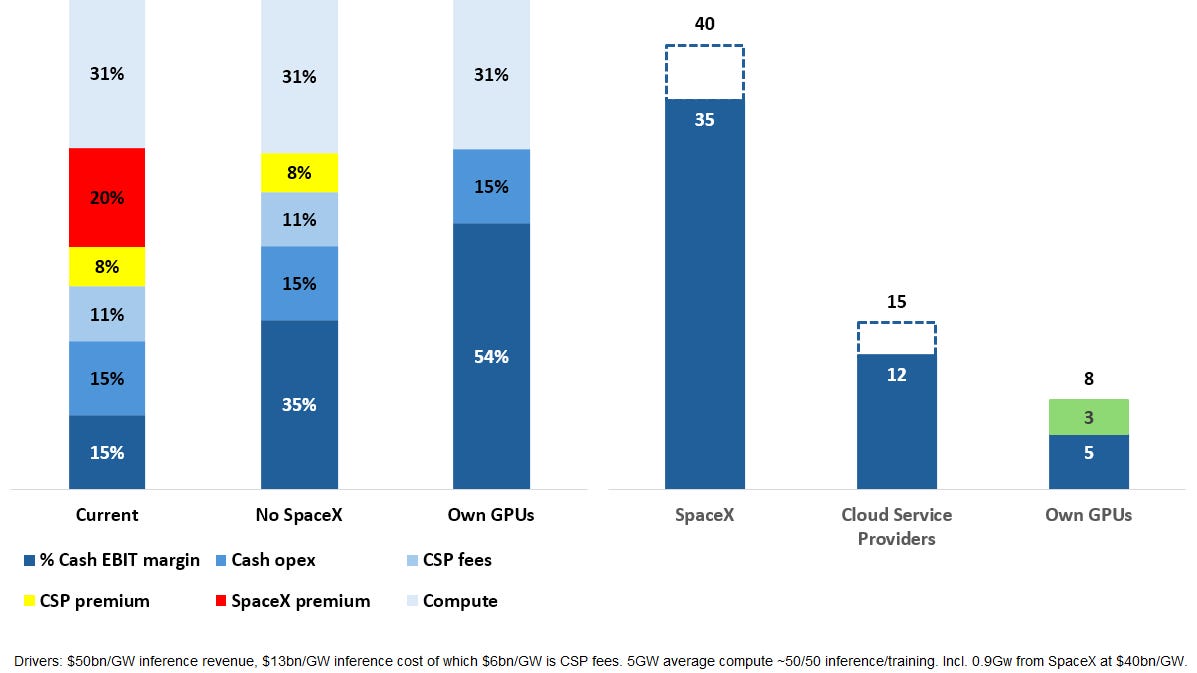
Alex Turnbull 2026年11月7日 5 2 分享 在上一篇文章中,我梳理了光子计算冲击可能与20世纪90年代末至21世纪初由波分复用引发的暗光纤过剩之间的共性。这类工作虽然能写出漂亮的文章和轻巧的结论,但我读起来总觉得很不满足,因为历史会押韵,却很少重复。这种思路容易导致一种自鸣得意的洞见,忽略当前局势的复杂性,遗漏重要细节。 从那里出发唯一的办法就是建模,而这很耗时,即便你对参与者、他们所玩游戏的性质以及他们的行为方式有非常清晰的了解。基于代理的模型代码密集、耗时,而在2022年的旧时光里,逐行编写模型、迭代设计远比“嘿Claude,咱们试试这个”要困难得多。如今不再如此。下面是一个风格化的模型,描述实验室之间的竞争动态、算力合同以及提供算力的neocloud市场。这里缺失的东西很多——从来都很多——但它捕捉到了算力曲线的形态、竞争动态以及在算力生产率冲击中谁受伤害。 先说好处,因为编辑糟糕的Substack文章让人无法忍受: 实验室在模型开发上处于“红皇后赛跑”之中,需要签约算力以保持领先并拥有定价权。这意味着他们承担算力的远期合同风险,他们面临的风险是: 签约不够,在模型开发上落后;或者 签约过多,在需求下行或算力效率的生产率冲击中失去竞争力。 Neocloud以他们能廉价债务融资的实验室承购合同来建设算力,或者承担股权风险。他们的芯片根据性能提升的速度和算力市场的情况贬值。生产率冲击加速现有存量的折旧并造成伤害,强劲的需求和缓慢的技术变化让他们能在更长时间内收取更多租金,尤其是如果实验室没有签约大量供应的话。这是一个商品市场,尽管生产率冲击风险要高得多。 需求弹性/杰文斯法则统治一切:对token和算力的需求必须具有需求弹性,否则事情会迅速恶化。存在某个价格,你会关掉数据中心以节省电力,但这个价格远、远低于今天的价格。 博弈设置和设计在附件PDF中。有几件事非常突出且对当前时刻似乎很真实: Anthropic和OpenAI在追求不同的策略——一个在短期内资产和承诺更重、条款更好(OAI),另一个更偏向现货和较短期限,就像Anthropic的SpaceX交易。在生产率冲击中,Anthropic的表现会好于OpenAI,尽管短期内利润率因在曲线前端支付算力的便利收益而受到一定压制。本质上——由于其合同结构,Anthropic“做多”了生产率冲击。 LostFundamentals@LostFundamental $ANT - 字面上你唯一需要理解的图表,用来估算Anthropic的现金生成潜力! 晚上10:36 · 2026年11月6日 · 7.33K 查看 3条回复 · 5次转发 · 40个赞 长期合同是让GPU集群能够以债务融资的原因,而融资似乎正变得越来越难获得。光子冲击的模态结果是投资放缓,这可能在过渡期推高算力现货价格。硅数据价格序列看起来确实如此,而且伴随着算力曲线的陡峭化,这也来自模型。这在neocloud中创造了赢家和输家:那些拥有现在能以现货价格出售的产能的可以去杠杆,而开发管道在过渡期则被搁置。 一台在线赚钱的GPU和一台在仓库里的GPU之间的价差取决于电力短缺,而电力短缺可能会消失。 当债权人无法快速按市值计价或要求去杠杆时,他们受到的伤害更大。 传染通过合同而非芯片传播:在通缩冲击中,谁被困在固定义务中。 冲击的到来更多是由于成本降低,尽管更严重的电力约束可能使这些冲击更加剧烈: 对实验室来说,暂停并暂时落后是有风险的:如果份额和能力带来的收益会复利,那你就继续花钱。重合同然后暂停总是失败——所以最优是某种混合策略。参数选择在这里很重要,这些参数可以描述为你有多“杰文斯化”和多“RSI化”。 在某些方面,信贷中的坏结果不像暗光纤过剩那样,资产寿命长且收益不足但仍有价值。更好的类比是IBM 4300及后续升级的崩溃,这导致了IBM 370市场的出租商和剩余保险提供商的崩溃。围绕Itel崩溃有一些极其小众的资产支持贷款传说——Itel是一家像今天的neocloud包装NVIDIA那样包装IBM产品的出租商——听起来非常熟悉。 乐意与任何想对此展开讨论或对这里可能缺失什么以及如何补充有意见的人交流。
正文由 探How 从来源站点 RSS 同步,内容未经改写;遇到排版缺失或需要图片、视频时请以原文为准。