谁在给PCB充值信仰?
今年7月以来,在A股双创指数大跌40%、光模块核心龙头跌超50%的大背景下,PCB算是大科技相对抗跌的细分赛道,尤其是二三线的金禄电子、崇达技术、超声电子等还一度在近期创下新高。
以下正文同步自 钛媒体,版权归原站所有,已转换为易读排版。
(本文作者为 市值观察,钛媒体经授权发布) 文 | 市值观察 今年7月以来,在A股双创指数大跌40%、光模块核心龙头跌超50%的大背景下,PCB算是大科技相对抗跌的细分赛道,尤其是二三线的金禄电子、崇达技术、超声电子等还一度在近期创下新高。 那么,为什么当下市场对PCB更有信仰?
01 业绩集体爆表
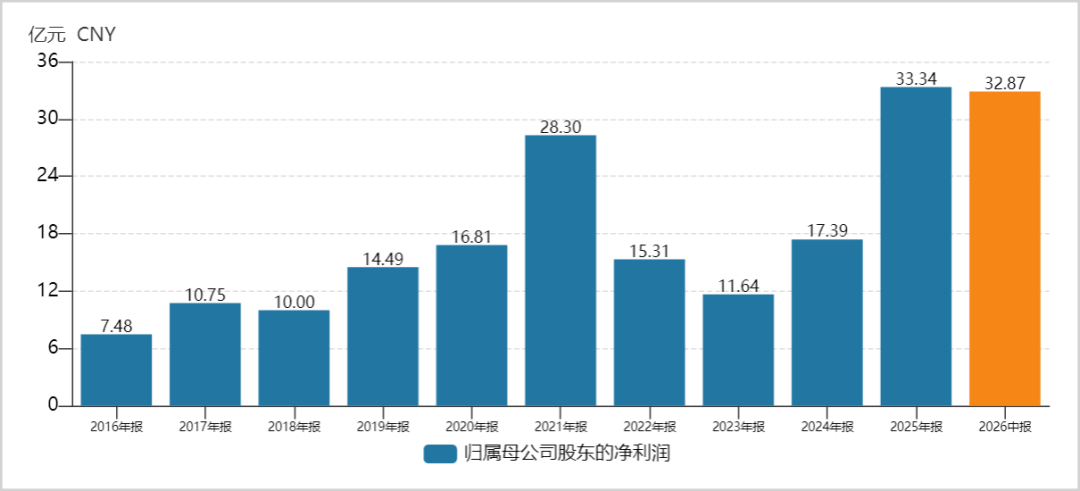
PCB这轮相对抗跌,首先靠的是实打实的业绩。截至10月21日,申万PCB行业已有17家披露前三季度业绩预告或正式报告,多数利润翻倍。 一线龙头里,生益科技预计前三季度归母净利润64.6亿至68.7亿元,同比增长164%至181%。沪电股份预计54.5亿至57亿元,同比增速高于100%。深南电路为41.29亿元,同比增长77.5%。 ▲生益科技归母净利润走势图,来源:Wind 更猛的是二三线企业。宝鼎科技预计前三季度净利润增长537%至614%,兴森科技等增速落在200%至300%区间。金禄电子、崇达技术等二线公司三季度净利润环比增速破100%,业绩弹性显著高于一线龙头。 反映在股价上,PCB一线和二三线企业的资本表现分化较为明显。一线龙头自从7月初以来,最大回撤均在四成以内,属于科技股交易拥挤后的整体退潮,以宏观β因素为主。 相比而言,以中际旭创、新易盛、东山精密为首的光模块龙头同期跌幅均在六成左右。除了β,还叠加了FCC政策传闻对该细分领域远期出口前景的压制,属于α与β联动。 二三线PCB企业反而在8-9月份迎来加速上涨。核心原因是利润兑现相较于一线企业更晚,且股价前期涨幅明显更小。 具体来看,二线PCB利润并非迟到,而是被定价机制锁在了下半年。上半年,板厂普遍执行长协锁价,上游覆铜板涨价无法及时转嫁,导致毛利率承压,利润增速明显落后于材料商。 下半年,长单集中到期,订单周期从半年以上骤缩至1-3个月实时报价,板厂从被动接受价格转为可按即期成本滚动调价,甚至提前锁定涨价预期。随着定价权回归,上半年积压的利润集中释放,中报盈利底部基本确立为全年最低点。 而一线PCB龙头归母净利润从2024年便开始复苏崛起了。当然,这与主打AI PCB业务直接相关,而二三线企业则受益于一线产能被高端PCB挤占,导致非AI的PCB领域也出现一定复苏。
02 AI PCB的高景气
很显然,PCB不是铁板一块。 真正高景气的,是AI服务器用的高端PCB,而用于消费电子的普通PCB,仍处在产能宽松、毛利偏薄的状态。 高端PCB的超高景气度,源于供需两端。先从需求端看,据IDC预测,2026年全球AI服务器出货量有望突破200万台,直接拉动高端PCB需求增长超110%,单台AI服务器PCB价值量是普通服务器的近十倍。 另据杰富瑞测算,全球AI PCB市场规模将从2025年的60至70亿美元,增至2028年的410亿美元,年复合增速约80%至90%。 需求爆发的同时,供给端被三道刚性约束卡住了脖子。 第一道是设备。PCB核心设备,如激光钻、LDI、VCP、压合机等,交期普遍高达12-18个月,部分高端设备更长。 第二道是材料。低CTE、低Dk电子布与HVLP4铜箔持续紧缺,瓶颈从上游材料一路蔓延至CCL、AB载板乃至制程设备。这从相关材料端的价格可看出端倪。其中,紧缺主力品种Low-Dk二代电子布2025年初的价格为80元/米,到今年10月已经上涨至150-160元/米,价格出现翻倍。 第三道是客户认证。头部芯片厂与云厂的审厂、送样、小批、量产周期普遍12-24个月,部分顶级客户更长。AI硬件规格严苛,高阶材料导入需要漫长验证与良率爬坡,短期新增产能难以补位。 在此大背景下,市场普遍测算高端AI PCB在2026-2027年将维持紧平衡,缺口随材料约束放大。但这个时间之后,AI PCB是否能继续维系高景气度,留下了很多不确定性。
03 高估值的脆弱性
目前,资本市场对于高景气的AI PCB龙头给予超高估值定价。 即便在业绩开始大幅兑现的背景下,截至10月26日,生益科技PE(TTM)为46.9倍,沪电股份为37.6倍,深南电路为35.9倍。 要知道,AI PCB的高景气度持续时间越长、相关龙头企业的业绩高增长越持久,企业的高估值才会有很好的支撑力。否则靠前期亢奋的市场情绪推升的高估值将会很脆弱。 在市值观察看来,PCB赛道在过去有很强的周期属性,恐怕难以因为这一次的AI超级叙事而消失。 2026年以来,A股PCB公司披露的扩产计划接近600亿元,算上框架协议超过800亿元。其中,胜宏科技年度投资200亿元,沪电股份累计抛出176亿元,深南电路46亿元无锡项目也在推进。 这些钱几乎集中砸向AI服务器超高多层板、高阶HDI和类载板,达产时间集中在2026年下半年至2028年。 扩产竞赛已经从板厂,一路传导到了最上游的铜箔环节。其中,德福科技、嘉元科技分别斥资28亿元、56亿元扩张铜箔产能。 为什么PCB产业链能够如此大规模扩产? 究其本质,还是因为PCB经营壁垒不算特别高。而同样处在AI产业链的光模块,壁垒明显更深。 具体来看,光芯片与电芯片仍由海外主导,200G EML激光器主要掌握在Lumentum、Coherent等手中,高端DSP则被Broadcom与Marvell双寡头把控,磷化铟衬底进一步卡在住友、AXT手里。 而下游800G/1.6T高端产能的市占率高度集中。中际旭创、新易盛、Coherent三家占据全球大半份额,北美云厂认证周期12-18个月且逐代重验,叠加EML、DSP、磷化铟衬底的长协锁产,客户认证与物料锁定构成事实上的扩产约束。 这也就决定了光模块不是有钱建厂就能扩的生意,而是拿到芯片、通过认证、完成交付的高壁垒。 PCB则不同,设备虽贵但可采购,认证门槛也低于光模块,一旦设备到位、良率爬坡,二线厂和跨界资本都有能力切入高端产能。PCB的壁垒是时间差,不是经营“护城河”。 2028年前后,当这批扩产集中释放,供需格局可能从紧缺转向宽松,毛利率或将面临压力。要知道,低端PCB此前多轮周期已经演示了“扩产、杀价、微利”的路径,高端板的技术壁垒虽然略高,但商业规律未必不同。 除企业业绩存在潜在周期性外,PCB高估值的脆弱性还在于全球AI叙事的趋缓变化。 近期以来,Anthropic最新季度营收增速放缓,OpenAI实际年化营收也远低于此前预期,市场对AI变现能力的质疑升温。 更为重要的是,CoreWeave部分到期债券价格跌破80美分,进入困境债务区间,五年期CDS一度冲至1194个基点,隐含违约概率接近63%。这也让市场重新评估AI基建融资规模和持续性。 ▲CoreWeave VS 雷曼兄弟CDS走势图,来源:券商 以上案例只是美国高利率、AI下游应用场景尚未爆发背景下,AI景气度边际放缓的一些蛛丝马迹,但不一定意味着AI叙事要被证伪。 展望未来几年,AI科技巨头们想要形成良性的飞轮循环仍然需要持续观察。据Gartner测算,AI数据中心运营商到2030年底需要创造8.5万亿美元营收才能覆盖资本及融资成本,但实际流向数据中心的消费端和企业端AI服务支出预计不超3.6万亿美元。 这说明,AI基础设施投入规模与后续商业回报之间,仍存在需要市场持续消化的张力。 而PCB当前的高景气,很大程度上受益于云厂商和AI公司的持续资本开支。后续如果融资成本上升,或者部分企业调整资本开支节奏,高端PCB的需求增速和订单预期也可能受到一定影响。 因此,AI基础设施投资节奏的变化,仍是观察PCB及相关AI产业链景气度和估值的重要变量。 近日,原央行行长周小川曾表示,AI领域的巨额投资中部分项目可能失败,若波及金融体系,或触发系统性风险,并强调应研究并预置政策工具对应潜在动荡与冲击。 这并不是对当下AI产业的否定,而是提醒市场,资本开支快速扩张之后,商业回报能否跟上同样重要。 PCB当前的业绩和订单支撑仍在,但随着高速扩产在未来集中释放,以及AI叙事的变化,行业景气也会随之波动。 AI信仰短期可以充值,但周期很难缺席。 更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App
正文由 探How 从来源站点 RSS 同步,内容未经改写;遇到排版缺失或需要图片、视频时请以原文为准。