6万家店=最强广告位?君乐宝靠蜜雪杀进县城
10月底,一张照片在社交平台上流传:蜜雪冰城门店的操作台上,立着几个悦鲜活的空瓶。一杯黑糖珍珠鲜牛乳卖8块钱,而同样一瓶450ml的悦鲜活,在便利店冷柜里的标价是11块9。一杯成品,比它的主要原料还便宜。
以下正文同步自 钛媒体,版权归原站所有,已转换为易读排版。
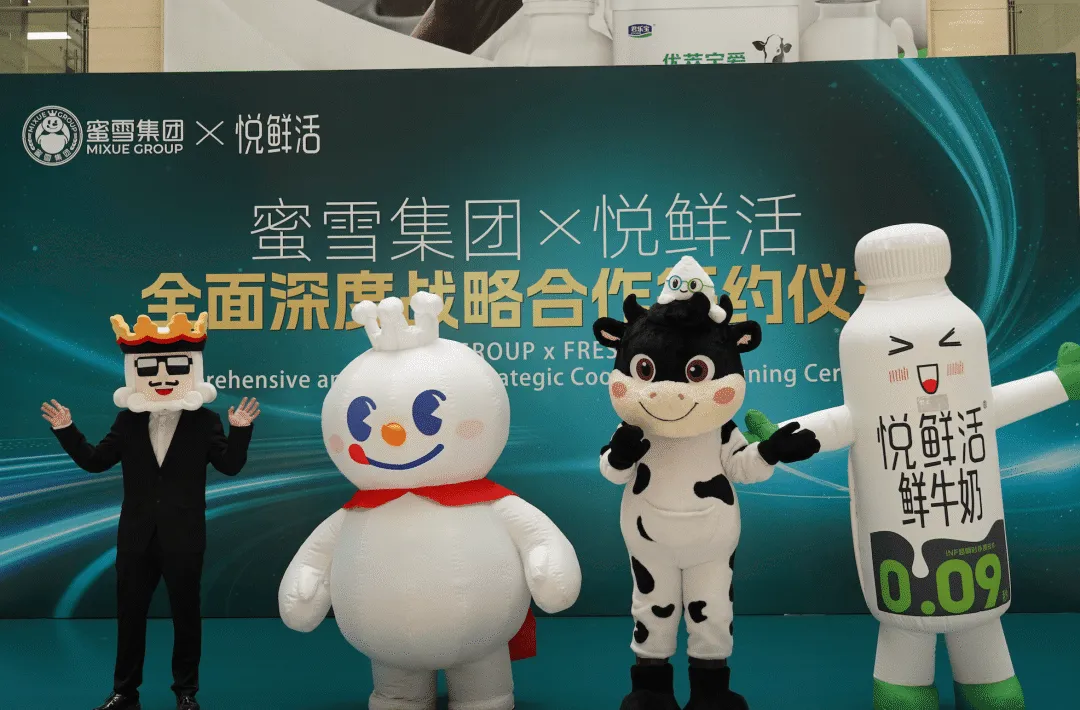
(本文作者为 蓝鲨消费,钛媒体经授权发布) 文 | 蓝鲨消费,作者 | 王冲和,编辑 | 卢旭成 10月底,一张照片在社交平台上流传:蜜雪冰城门店的操作台上,立着几个悦鲜活的空瓶。一杯黑糖珍珠鲜牛乳卖8块钱,而同样一瓶450ml的悦鲜活,在便利店冷柜里的标价是11块9。一杯成品,比它的主要原料还便宜。 照片背后是10月27日的一纸协议:蜜雪集团与君乐宝旗下高端鲜奶品牌悦鲜活签署全面深度战略合作,悦鲜活成为蜜雪鲜奶品类的核心供应方,在同等条件下优先保障蜜雪的供应量与供货权。 (来源:蜜雪集团*悦鲜活合作仪式) 目前蜜雪冰城和幸运咖已有约1.5万家门店引入低温鲜奶,一杯黑糖珍珠鲜牛乳中加入约200ml悦鲜活,双方目标是在2028年实现全国门店鲜奶覆盖,联合研发围绕高蛋白产品、冰淇淋原料、奶盖和酸奶原料升级展开,海外业务则以东南亚为重点,探索乳品原料的海外供应与冷链协同。 这是继2024年12月双方在河南新乡合资建设“雪王牧场”之后的第二次升级。从一起养牛,到一杯奶茶,再到一条跨越国境的冷链,两家企业在2026年的秋天再次找到了交汇点。
稳定的B端订单
悦鲜活,是君乐宝旗下高端鲜奶品牌,2019年11月上市,用六年时间坐上了鲜奶市场的位置。 尼尔森数据显示,截至2026年6月,悦鲜活鲜奶全渠道份额达28%,高端鲜奶市场份额超过50%,瓶装高端鲜奶份额约60%,全国每卖出两瓶高端瓶装鲜奶,就有一瓶是悦鲜活。技术上,INF0.09秒超瞬时杀菌保留了牛奶中超过95%的活性蛋白,把保质期做到19天,是传统巴氏奶3—7天的数倍。目前,悦鲜活已覆盖全国约40万个低温零售终端、2200个区县,合作经销商超过5500家。 (来源:君乐宝官网) 一个高端品牌,为什么要给一杯8块钱的奶茶当配料?原因可能不在悦鲜活本身,而在它面临的乳业周期。 农业农村部监测数据显示,2026年上半年,国内生鲜乳价格整体在3.02—3.03元/公斤的低位磨底,7月下旬主产区价格3.06元/公斤,同比刚刚转正;至10月末,主产省份均价已回升至3.10元/公斤,同比上涨约2.3%,价格底部进一步确认。 奶价寻底,造成产能闲置。据开源证券等多家证券研报,截至2026年二季度末,全国荷斯坦奶牛存栏降至579.4万头,2024—2025年累计去化约55万头,去化节奏在加快,但存量产能的消化仍需时间。 君乐宝招股书显示,液奶产能利用率约55%—62%,奶粉及其他乳制品约44%—50%,两大板块产能闲置四到五成。同期,君乐宝资产负债率77.1%,2025年营收203.82亿元,经调整净利润12.6亿元。 在这样的乳业周期里,悦鲜活“高端鲜奶”的地位十分尴尬:虽然品牌溢价还在,但增长的天花板已经见顶。从目前来看,低温奶确实是乳业少数还在增长的品类,2026年一季度销售额同比增长30.7%,而同期常温奶下滑3.1%。但这份增长正在被迅速稀释。 如今,蒙牛每日鲜语已经铺开了从高端到大众的完整产品梯队,伊利在2026年推出“秒鲜”,INF杀菌、19天保质期,核心参数与悦鲜活几乎重合。当参数趋同,竞争就会回到成本与规模,而伊利、蒙牛两大巨头更具优势。 因此,君乐宝想要解决一个问题:能不能通过B端,把闲置产能变成一张穿越周期的订单?而蜜雪恰好能够满足这样的条件。截至2026年6月末,蜜雪集团全球门店约6.4万家,其中中国内地门店接近6万家。这意味着,6万家门店的用奶需求,能够把君乐宝的过剩产能提前锁定成长期合约,在一定程度上熨平奶价的波动。 但这只是这层合作最表面的一层意义。
C端认知的“穿透”
餐饮B端乳品有一套成熟的行业惯例:安佳、味全、蒙牛专业乳品供给茶饮店的产品,通常是定制规格的B端原料,与商超货架上的零售装是两套商品、两条渠道。B端归B端,C端归C端,互不干扰。 悦鲜活没有走这条路。蜜雪冰城很多门店使用的,是和商超、便利店一模一样的瓶装零售成品。店员当着消费者的面拧开一瓶标价11块9的悦鲜活,倒进8块钱的奶茶里,空瓶一排排堆在操作台上。在点单小程序上,部分产品甚至直接给出“加2元换冷链鲜奶”的选项。 对此,消费者能够直观的感受到:没有粉冲的腥感,也没有常温奶的寡淡。当然,他们未必说得清INF杀菌和巴氏杀菌的区别,但“这个瓶子被当面拧开”本身,已经完成了一次无需解释的品质传递。 这个动作的传播效率,远高于任何贴片广告。因为消费者在蜜雪冰城、幸运咖反复看到的是同一个瓶装产品:在点单页上,在操作台上,在店员开瓶的那个瞬间。B端每卖出一瓶奶,也同时完成了一次C端的品牌预埋,而茶饮店付了货款,也替它付了“广告位”的成本。 实际上,这已经不是悦鲜活第一次这样做。一点点2023年9月上线“换牛乳”,加3元把植脂末换成悦鲜活,后来进一步升级为A2牛乳系列;古茗在咖啡线主打悦鲜活基底,并在小红书、抖音发布相关内容;奈雪、茉酸奶、茶话弄都曾把悦鲜活摆到台前;东方墨兰全线采用A2悦鲜活升级,通过官宣联名把悦鲜活写进品牌升级的主线。 有人打过一个比方:悦鲜活正在成为奶茶行业的“农夫山泉”。农夫山泉在火锅店里被服务员当面拧开倒进锅底,消费者信任的是那个印着logo的瓶子,而不是后厨的承诺。悦鲜活做的也是同一件事:它不直接说服消费者,而是让消费者在足够高频的场景里反复看见它,把“这个牌子敢被当面拧开”变成一种稳定的判断:鲜奶,短保,贵一点,更好一点。 更关键的是触达效率。低温鲜奶的竞争对手越来越多,产品端的差异化窗口在收窄,竞争正在向触达效率和心智渗透转移,而这恰恰是君乐宝在全国经销商网络上不占优势的地方。而蜜雪、古茗等众多茶饮门店扎在县城、乡镇、学校门口和步行街拐角,正是冷藏鲜奶靠传统商超和便利店冷链最难高效覆盖的下沉市场。 值得一提的是,蜜雪、古茗等茶饮品牌自身也在加强供应链建设。比如,蜜雪2026年规划供应链投资约16亿元,其中约14亿元用于国内供应链深度改造,推进三温同园仓储、三温同车配送,门店卸货从“车尾交接”升级为“送货入店”。截至2026年6月,蜜雪已建成6个生产基地和31个国内仓库。这意味着,悦鲜活几乎不需要自己铺设一条下沉冷链,就能搭上蜜雪的仓配网络,把一瓶零售款鲜奶送进它靠传统渠道很难触达的门店。
“供应链品牌化”
过去几年,不少供应链企业尝试直接做C端品牌,但成功者寥寥。悦鲜活提供了一个不太一样的样本:它不直接和茶饮品牌争夺消费者,而是让茶饮品牌替它完成C端触达。 安佳、味全、蒙牛、光明早就在做餐饮B端,也有过菜单标注和短期联名的尝试,但过去的逻辑始终是“两条渠道,两套商品,互不干扰”。悦鲜活的不同在于:消费者在奶茶店看到的、在便利店买到的、在社交平台刷到的,是同一个东西。品牌认知不再被渠道割裂,B端和C端之间那堵墙,被一瓶零售款鲜奶推倒了。 从目前来看,君乐宝B端业务占比并不高。根据招股书,君乐宝面向新式茶饮、现制咖啡和烘焙场景的B端乳品原料业务,2025年前三季度收入5.07亿元,在同期151.34亿元总营收中只占约3.4%。 但与蜜雪合作全面铺开之后,其在B端可能会迎来迅猛增长。有业内人士估算,按2028年全国覆盖的目标测算,覆盖门店数要扩大到现有规模的三倍以上,单杯200ml的用量乘以蜜雪体系的出杯量,是一个以亿瓶计的订单池。 更关键的是,合作条款中“同等条件下优先保障蜜雪的供应量与供货权”带有事实上的排他意味。这意味着,竞争对手想复制这条路径,得先问过蜜雪。 从某种程度上来看,这也是君乐宝不得不进行的“尝试”:77.1%的资产负债率,四到五成闲置产能,以及第四次冲击港交所的IPO进程,都需要一个足够有说服力的增长故事。而悦鲜活是君乐宝增速最快的板块,2025年营收31.7亿元,同比增长约39.1%,如果能够获得更多的B端订单,同时进一步向C端渗透,或将有助于君乐宝的上市计划。 (来源:君乐宝) 当然,风险也同样清晰。当低温鲜奶产品参数趋同,当客户的供应链能力上移,竞争最终会回到效率与成本结构上。悦鲜活需要做的是,在这扇窗口关闭之前,把“鲜奶第一品牌”的心智从一二线城市的精品超市,真正扎根到县城奶茶店的菜单栏里。 或许,君乐宝已经想明白了一件事:在这个阶段,悦鲜活最需要的不是多卖几吨B端原料,而是让足够多的年轻消费者,在足够高频的场景里,反复看见它、记住它、信任它。蜜雪的6万家店,就是那个“足够多”和“足够高频”。至于B端那3.4%的营收占比,谁会把广告费算成成本呢? 更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App
正文由 探How 从来源站点 RSS 同步,内容未经改写;遇到排版缺失或需要图片、视频时请以原文为准。