LME周风向突变?铝或过剩200万吨,锡价却看至7万美元
花旗观察显示,库存、产能与供应调整成为工业金属后续走势的关键变量。
以下正文同步自 钛媒体,版权归原站所有,已转换为易读排版。
(本文作者为 万联万象,钛媒体经授权发布) 文 | 万联万象 作为全球工业金属最具分量的年度盛会,LME周向来是市场定价的“风向标”。但刚刚落幕的本届大会并未形成一致判断,恰恰相反,分歧本身成了最大的共识。 10月23日,花旗在会后总结中指出,与会者普遍对工业金属前景持谨慎态度,但不同品种的境遇却堪称“冰火两重天”。 铜因美国关税及能源市场的不确定性维持中性;现货依然偏紧的铝,却成为与会者看空情绪最浓的品种;需求未见爆发的锡,反而被花旗看至未来6至12个月每吨6万美元;而对于持续承压的镍,花旗认为必须加上一个关键前提:若印尼供应增长受到限制,每吨1.6万美元以下的镍才可能迎来较大上涨空间。 同样面对增长放缓与供应扰动,为何四种工业金属的市场预期如此不同? 答案或许不只在宏观经济,更藏在各自的库存、产能与供需结构之中。
铜:关税扰动库存,过剩预期仍存
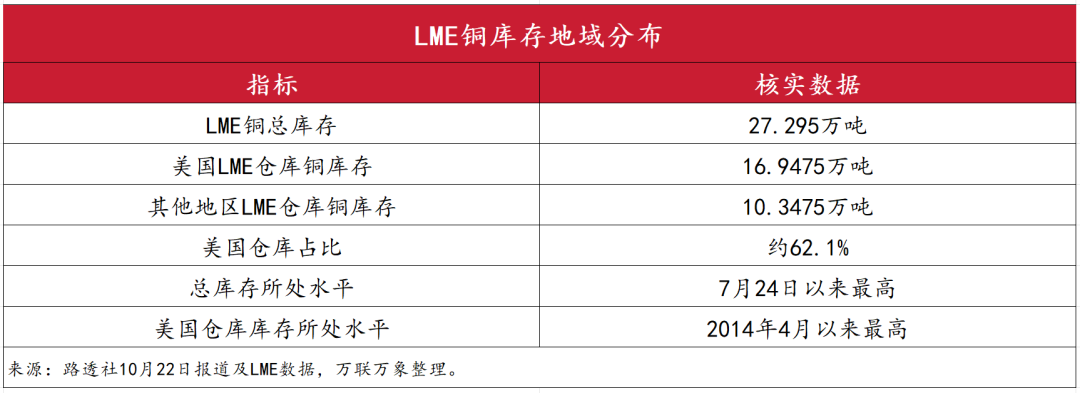
铜市正在出现一个容易让人误判的现象:交易所库存不断增加,但这些库存所反映的供需信号,却未必像数字本身那么直接。按照传统逻辑,库存上升通常意味着供应相对充裕,或者终端需求不及预期。但在当前铜市,仅凭库存增减判断供需松紧,可能忽略一个更重要的问题:这些铜究竟被运到了哪里,又为什么被运到那里? 美国正是改变全球铜流向的重要变量。围绕精炼铜进口关税的政策预期,贸易商不仅需要判断终端消费,还要计算美国与其他市场之间的价差、运输成本及融资费用。据路透社10月22日报道,伦敦金属交易所(LME)铜库存升至27.295万吨,为7月24日以来最高水平,其中约62%位于美国仓库。 此前,市场担忧美国对进口精炼铜加征关税,推动贸易商将铜运往美国COMEX仓库。随着COMEX相对LME的价格优势收窄,部分库存又转入美国境内的LME仓库。铜仍然是那些铜,但库存变化与实际消费之间的关系,正在变得更加复杂。 不过,不能因此把所有库存增长都解释为贸易政策扰动。国际铜研究组织(ICSG)10月14日发布的预测显示,2026年全球精炼铜预计供应过剩10.4万吨,2027年过剩规模可能扩大至36.8万吨。美国关税政策改变的是铜库存的区域分布,而ICSG预测反映的是全球精炼铜供需总量。两者并不矛盾:库存集中在美国可能掩盖部分地区的现货紧张,却不能消除全球精炼铜潜在的过剩压力。 更复杂的是,铜产业链内部还存在另一组矛盾:铜精矿紧张,并不意味着精炼铜一定短缺。矿山产量、冶炼厂开工、废铜供应和精炼铜库存属于不同环节。即使铜精矿加工费持续承压,只要冶炼厂维持较高产量,精炼铜市场仍可能阶段性累库。ICSG预计,2027年全球精炼铜产量增长约3.4%,消费量增长约2.5%。 与此同时,电网建设、能源转型、工业电气化及人工智能数据中心扩张,仍在创造新的用铜场景。长期需求增长与阶段性供应过剩,并非不能同时存在。 来源:ICSG 花旗在LME周总结中对铜维持中性判断,主要考虑美国关税政策及能源市场仍存在较大不确定性。铜真正的问题,不是缺少需求故事,而是长期需求增长、精炼铜过剩预期与短期库存错配正在同时发生。下一阶段,市场需要判断的不只是库存有多少,更是库存在哪里、为什么流动,以及全球供需能否真正改善。
铝:现货供应偏紧,远期过剩压力上升
如果说铜的分歧来自关税与库存,那么铝的矛盾则在于供需预期的转变:当前部分地区供应仍然偏紧,但随着印尼新增产能陆续释放,市场开始担忧2027年全球铝供应可能由紧转松。 花旗会后总结显示,铝成为LME周与会者看空情绪最浓的工业金属。市场担忧,印尼主导的新增供应叠加需求增长疲弱,可能导致2027年全球铝市场出现100万至200万吨过剩。 市场担忧的核心在于印尼新增电解铝产能。过去几年,印尼通过大规模投资和产业园区建设,迅速改变了全球镍产业格局。 如今,当地正将产业链扩张延伸至铝,从氧化铝生产到电解铝冶炼,从能源配套到港口和工业园区建设,相关项目正在推动印尼提高铝产业链的本地加工能力。如果这些产能陆续形成实际供应,全球铝市场原有的供需平衡可能受到冲击。 但产能不等于产量,投产计划更不等于实际供应。电解铝是典型的高耗电产业,项目能否按期投产,不仅取决于电解槽建设进度,还受到电力供应、氧化铝保障、设备调试和资金安排影响。即使项目建成,也需要经历逐步提高生产负荷的过程。 因此,2027年100万至200万吨的潜在过剩,仍然建立在新增产能按计划释放、需求增长相对疲弱等假设之上。如果项目爬坡不及预期,实际过剩规模可能低于市场担忧;反之,供应集中释放而需求恢复缓慢,过剩压力则可能进一步加大。 更值得注意的是,远期过剩预期与当前现货市场并不完全一致。部分地区铝供应仍然偏紧,能源成本及中东地缘风险也增加了生产和运输的不确定性。即使投资者担心2027年铝供应增加,也不能直接推导出当前现货市场已经宽松。 与此同时,汽车轻量化、光伏、电网建设和包装材料等领域仍存在消费增量,但这些需求能否消化印尼等地新增产量,还取决于全球制造业景气度及终端消费恢复情况。 铝的核心矛盾,是当前供应支撑与明年潜在过剩正在被市场同时定价。对铝而言,真正需要跟踪的不是远期产能规划有多大,而是这些产能何时形成实际产量,以及全球需求能否承接新增供应。 图:印尼西加里曼丹Mempawah氧化铝项目 来源:ANTARA FOTO
锡:供应恢复缓慢,价格溢价仍有支撑
在整体谨慎的LME周,锡成为最引人关注的例外之一。花旗预计,未来6至12个月锡价的基准情景为每吨6万美元,看涨情景可能达到7万美元。 与铜、铝面临的过剩担忧相比,锡的价格逻辑明显不同。它并不依赖一场已经发生的需求爆发,而是更多建立在供应恢复缓慢、短期增产空间有限的判断之上。不过,这属于特定供需假设下的价格预测,并不意味着锡价必然达到上述水平。 锡市场规模相对较小,供应来源较为集中,一旦主要产区出现生产或出口扰动,对全球可交易供应的影响往往更加明显。 缅甸佤邦就是典型案例。当地锡矿此前经历停产,恢复生产涉及矿区排水、设备维护、审批和运输等多项条件。即使相关限制逐步放松,矿山也未必能够立即恢复至停产前的产量水平。 随着部分矿区恢复运营,相关锡矿贸易已有改善迹象,但进口增长可能受到此前积累的库存矿石及运输节奏影响,不能直接等同于矿山产量同比例增长,更不能据此认定佤邦锡矿已经全面复产。 印尼则面临另一类供应不确定性。作为全球重要的锡生产和出口国,其生产管理、出口审批及政策执行节奏,都可能影响国际市场的锡供应。与此同时,刚果(金)等产区的安全和物流风险,也增加了全球锡供应的不确定性。 这些因素并不意味着主要供应国已经同时出现大规模减产,但共同提高了市场对供应中断的敏感度。更重要的是,锡的短期供应弹性相对有限。矿山开发需要经历勘探、融资、建设和审批等环节,即使价格快速上涨,也很难在几个月内形成大量新增矿石供应。 供应恢复缓慢可以支持较高价格,但并不意味着锡价只能上涨。锡的重要消费领域是电子焊料,与半导体、消费电子、汽车电子和工业设备等行业密切相关。 如果全球电子产业景气度改善,供应约束对价格的影响可能进一步放大;但如果终端需求明显走弱,或者现有库存足以缓冲供应缺口,高价格也可能失去支撑。此外,锡市场规模相对较小,贸易商补库、消费企业提前采购以及投资资金流动,都可能放大短期价格波动。 因此,花旗每吨6万美元和7万美元的预测,真正值得关注的不是数字本身,而是其背后的供需假设。锡价能否延续强势,关键在于主要产区的供应恢复速度,以及终端需求和库存能否继续支持供应紧张的判断。 如果缅甸复产持续缓慢,供应约束仍可能支撑价格;一旦复产快于预期、印尼出口改善,或者下游需求不及预期,此前积累的价格溢价也可能收缩。
镍:供应过剩未改,反弹取决于实际减产
与锡供应恢复缓慢不同,镍市场面临的是产能持续扩张。近年来,印尼镍生铁及镍中间品产量增长,全球镍市场供应压力加大。花旗认为,如果印尼供应增长受到限制,每吨1.6万美元以下的镍价可能具备较大反弹空间,但前提是供应收缩真正兑现。 10月下旬,印尼镍产业链传出协调减产消息。市场流传的方案涉及镍生铁减产约20%、氢氧化镍钴(MHP)减产约50%,但相关比例尚未获得企业确认。10月22日,部分涉事企业否认参加传闻中的联合减产会议。 10月23日,据路透社报道,Nickel Industries管理层表示,印尼莫罗瓦利工业园区内的生产商将协调削减产量,但未披露具体比例及持续时间。 减产意向并不等于实际供应收缩。印尼部分镍生铁项目此前因工业用水短缺降低生产负荷,与企业主动减产存在区别。同时,镍生铁主要用于不锈钢生产,MHP则面向电池材料产业链,不同产品的成本结构和供需状况存在差异,局部减产未必带动全行业同步收缩。 国际镍研究组织(INSG)10月13日发布的预测显示,2026年全球原生镍预计供应过剩1.9万吨,2027年过剩规模扩大至约7万吨,表明全球镍市场仍面临供应压力。 镍价能否持续反弹,仍取决于印尼减产的实际执行规模,以及新增产能释放、不锈钢和电池材料需求变化。市场传闻可以短期影响价格,但只有产量下降、库存消化和需求改善得到数据验证,供应过剩格局才可能出现实质性变化。
宏观环境相同,产业周期持续分化
回顾本届LME周,市场的核心线索并非某一特定金属的绝对涨跌,而是铜、铝、锡、镍正在经历截然不同的产业周期。 具体而言,铜面临库存区域错配与全球精炼铜过剩预期的双重拉扯;铝受制于当前现货支撑与2027年潜在过剩之间的“时间差”;锡的价格高度敏感于海外矿山的复产速度;而镍则需要等待供应收缩从“市场预期”真正转化为“实际产量”的削减。 尽管这四种金属依然同处于全球经济增长、美元走势、能源价格和资金流动等宏观变量的共同影响之下,但各自所处的供需周期阶段已然不同,这导致它们对同一轮宏观变化的反应出现显著差异。 未来一段时间,宏观共振带来的普涨普跌或难再现。市场机会与风险将不再平均分布,核心将取决于各品种自身产业矛盾的演变深度与节奏。 信息来源说明:
- 研究机构观点:花旗,2026年10月23日LME周会后市场总结。
- 官方统计与预测:国际铜研究组织(ICSG),《2026—2027年全球精炼铜供需预测》,2026年10月14日;国际镍研究组织(INSG),2026年10月新闻稿及全球原生镍供需预测,10月13日;伦敦金属交易所(LME),铜库存数据。
- 媒体报道:路透社,2026年10月22日关于LME铜库存及美国仓库库存变化的报道;10月23日关于印尼莫罗瓦利工业园区镍生产商协调减产的报道。 更多精彩内容,关注钛媒体微信号(ID:taimeiti),或者下载钛媒体App
正文由 探How 从来源站点 RSS 同步,内容未经改写;遇到排版缺失或需要图片、视频时请以原文为准。